Țeapă cu investițiile în titluri de stat? În ce condiții se pot încasa dobânzile din economiile „blocate" zece ani - Ce merită și ce nu!
Postat la: 10.10.2026 - 11:50
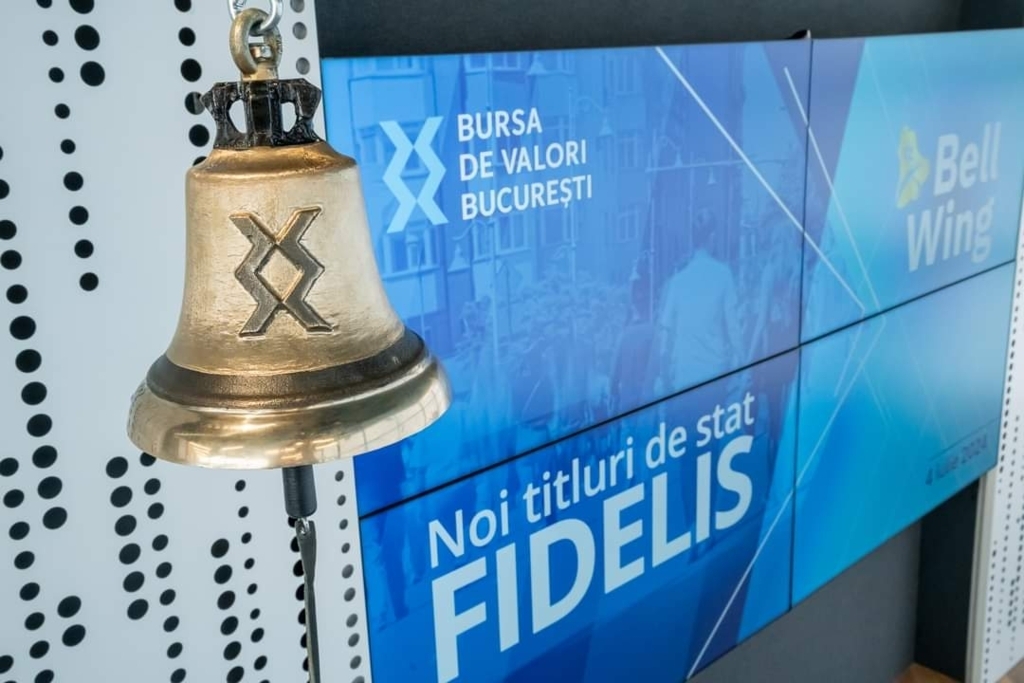
Pentru 10.000 de euro împrumutați statului prin emisiunea Fidelis pe zece ani din octombrie, dobânda anuală este de 660 de euro, iar suma investită urmează să fie restituită în 2036. Oferta, pentru care perioada de subscriere se încheie la 9 octombrie 2026, permite fixarea unui venit anual pe termen lung, însă recuperarea banilor înainte de scadență depinde de prețul obținut la bursă. Dobânda se încasează anual și nu se capitalizează automat, iar faptul că emitentul este statul român nu elimină riscul unei pierderi la vânzare sau al erodării economiilor prin inflație.
Potrivit datelor oficiale publicate de Bursa de Valori București, oferta din 2-9 octombrie cuprinde șapte emisiuni. În euro, dobânda anuală este de 4,5% pentru trei ani și de 6,6% pentru zece ani; donatorii de sânge au o tranșă separată pe trei ani, cu 5,5%. În lei, dobânzile sunt de 6,6% pentru doi ani, 7,15% pentru patru ani și 7,75% pentru zece ani, respectiv 7,6% pentru donatori, la scadența de doi ani. Subscrierea minimă obișnuită este de 1.000 de euro sau 5.000 de lei, iar pentru donatori, pragurile scad la 100 de euro și 500 de lei, cu plafoane de 20.000 de euro, respectiv 100.000 de lei, fiind eligibile donările din perioada 1 mai-9 octombrie 2026. BVB anunță că admiterea la tranzacționare este estimată pentru 15 octombrie și că dobânzile și câștigurile de capital sunt neimpozabile.
Pe scurt, un titlu de stat reprezintă o datorie a statului față de deținător. Investitorul oferă bani acum și dobândește dreptul la plățile stabilite în documentele emisiunii, adică dobânda și restituirea sumei nominale la scadență. Banca sau brokerul prin care se face achiziția intermediază operațiunea, iar obligația de plată îi aparține emitentului. Pentru emisiunea în euro pe zece ani, identificată prin simbolul R3610AE, termenii finali ai Ministerului Finanțelor stabilesc, așadar, valoarea unui titlu la 100 de euro, dobânda fixă la 6,6% anual și scadența la 14 octombrie 2036. Dobânda pentru suma investită începe să se acumuleze la 14 octombrie 2026, iar prima plată este prevăzută pentru 14 octombrie 2027.
Dacă luăm exemplul menționat la începutul materialului, investiția sumei de 10.000 de euro, valoarea nominală cumpără 100 de titluri, fiecare producând o dobândă anuală de 6,60 euro, astfel încât plata anuală totală este de 660 de euro. Trebuie să ținem cont că cei 10.000 de euro rămân principalul împrumutului, adică suma care trebuie rambursată la scadență, presupunând că statul își respectă obligațiile.
Pe termen de 10 ani, investitorul ar trebui să recupereze, împreună cu principalul restituit, suma de 16.600 de euro, distribuite însă în timp, ceea ce înseamnă că în 2036 se restituie principalul și se plătește ultimul cupon, dobânzile precedente fiind deja încasate. Este important să facem această distincție în momentul în care ne gândim să investim în titluri de stat, pentru a înțelege că procentul anual nu reprezintă o creștere automată a întregii valori a economiilor investite. Chiar dacă dobânda încasată separat poate fi cheltuită, păstrată sau reinvestită, următorul cupon al celor 100 de titluri se calculează tot la principalul de 10.000 de euro.
Strict ipotetic, așadar, reinvestirea fiecărei dobânzi la aceeași rată anuală de 6,6% ar duce la aproximativ 18.948 de euro după zece ani, dar această valoare poate să rezulte doar presupunând că are loc o reinvestire constantă a plasamentelor cu aceeași dobândă, reinvestire imediată și absența costurilor, iar emisiunea Fidelis nu promite asemenea condiții pentru banii încasați anual.
O mare parte din scepticismul investitorilor când vine vorba de titluri de stat poate fi rezumată prin ideea economiilor „blocate" timp de zece ani. Fidelis permite ieșirea mai devreme prin vânzare la bursă, către un alt investitor, operațiunea presupune ca deținătorul să transmită un ordin printr-un intermediar autorizat, iar executarea lui depinde de existența unui cumpărător și de condițiile de preț. Prospectul programului Fidelis precizează însă că prețul de vânzare înainte de scadență poate fi inferior prețului de emisiune sau de cumpărare. Cu alte cuvinte, accesul anticipat la bani presupune acceptarea valorii pe care o oferă piața în acel moment.
De exemplu, dacă, imediat după încasarea primului cupon de 660 de euro, titlurile cumpărate cu 10.000 de euro sunt vândute pentru 9.000 de euro, totalul recuperat este de 9.660 de euro, ceea ce înseamnă că rezultă o pierdere de 340 de euro, înainte de comisioane, deși dobânda anuală a fost plătită integral. În plus, există și riscul ca vânzarea să nu poată fi făcută imediat la prețul dorit. În explicațiile sale pentru investitori, autoritatea americană de supraveghere a pieței de capital, SEC, descrie acest risc de lichiditate drept disponibilitatea unui instrument pentru tranzacționare nu asigură existența unei piețe suficiente pentru fiecare ordin.
Desigur, față de investițiile în alte tipuri de active financiare, dobânda fixă pe care o oferă titlurile de stat asigură previzibilitatea plăților, dar poate deveni mai puțin atractivă dacă apar obligațiuni comparabile cu randamente mai mari. În acest caz, cumpărătorul unei emisiuni vechi va cere atunci un preț mai mic, astfel încât dobânda și principalul pe care le va încasa să îi ofere un randament competitiv. În calculul propus, dacă randamentul cerut de piață urcă de la 6,6% la 7,6%, valoarea teoretică scade la aproximativ 9.317 euro, iar dacă randamentul cerut coboară la 5,6%, valoarea urcă la aproximativ 10.750 de euro.
Mai exact, simularea aduce toate plățile viitoare la valoarea lor prezentă, folosind noul randament, și exclude comisioanele și diferențele dintre ofertele de cumpărare și vânzare, dar putem vedea astfel cum o schimbare chiar și de un singur punct procentual poate produce o variație de sute de euro.
Rata de 6,6% se aplică valorii nominale investite, ceea ce face ca, la subscriere, prețul să fie egal cu această valoare investită, dar după listare titlul poate fi cumpărat mai ieftin sau mai scump. Potrivit unor explicații oferite de fondul de investiții Vanguard, randamentul până la scadență ia în considerare prețul plătit, cupoanele, timpul rămas și principalul rambursat, astfel că pentru cine cumpără peste valoarea nominală, restituirea la scadență a 100 de euro pe titlu reduce randamentul; achiziția sub această valoare produce efectul invers. De exemplu, un titlu cumpărat cu 105 euro continuă să plătească anual 6,60 euro, ceea ce reprezintă aproximativ 6,29% din prețul plătit, dar acesta este doar raportul dintre cupon și preț, pe când pentru randamentul complet până la scadență calculul trebuie să includă și diferența de cinci euro pierdută la rambursarea principalului.
În plus, regulile de tranzacționare ale BVB disting prețul net de prețul brut, care include dobânda acumulată, iar suma efectivă a tranzacției poate cuprinde, pe lângă prețul cotat, dobânda aferentă perioadei de la ultimul cupon până la decontare, lăsând la o parte faptul că comisioanele intermediarului se verifică separat.
Dincolo de aritmetica dobânzilor și a tranzacțiilor intermediare, trebuie să amintim și faptul că, întotdeauna, cu cât rata dobânzii este mai ridicată, cu atât riscul, în general, este perceput ca fiind mai mare, iar rambursarea totală a investiției și a dobânzilor aferente este egală cu capacitatea investitorului de a aștepta până la data scadenței. Însă, de partea cealaltă, capacitatea emitentului de a plăti, evoluția dobânzilor și ușurința vânzării influențează randamentele cerute de investitori. La Fidelis, debitorul rămâne România inclusiv pentru emisiunile în euro. Fondul de Garantare al Depozitelor Bancare (FGDB) precizează că titlurile de stat nu sunt garantate de instituție, în condițiile în care plafonul obișnuit de 100.000 de euro pe deponent și pe bancă privește depozitele eligibile, nu obligațiunile cumpărate printr-o bancă.
Un alt factor de risc este moneda în care se fac investițiile, iar nici măcar achiziția de titluri în euro nu este o garanție imutabilă pentru puterea de cumpărare. Inflația este cel mai mare dușman al investițiilor cu venit fix, fiindcă, dacă ținem cont, de exemplu, de o eventuală creștere a prețurilor în euro de 2% pe an, principalul de 10.000 de euro restituit după zece ani ar avea puterea de cumpărare a aproximativ 8.203 euro de astăzi. Așadar, pentru cheltuielile în lei contează și cursul valutar, iar pentru achizițiile evaluate în euro contează evoluția prețurilor acestora.
Comentarii
Adauga un comentariuAdauga comentariu